2026年1-7月,裝載機累計銷量達93,826臺,同比增長27.2%。其中國內市場銷量47,166臺,同比增長17.4%;出口累計46,660臺,同比增長38.9%,增速明顯高于國內,且出口占比49.7%,已接近國內銷量,表現出強勁的增長勢頭。
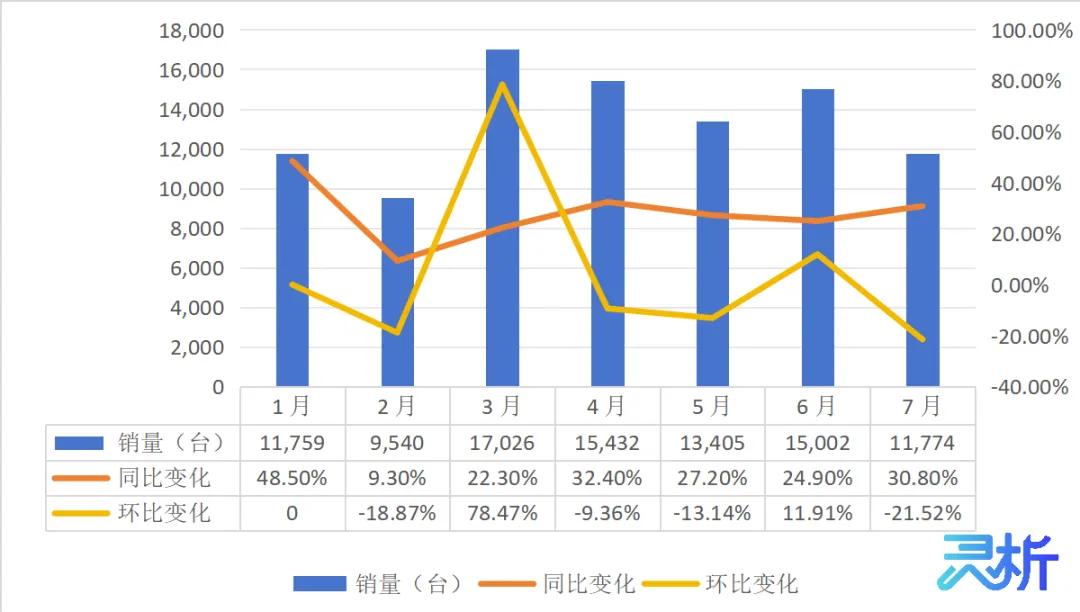
圖1 2026年1-7月裝載機總銷量及同環比變化
數據來源:中國工程機械工業協會
從同比增速看,1月以48.5%的增幅強勢開局;2月受春節錯位影響小幅增長9.3%;3月起連續五個月保持20%以上的正增長,行業景氣度持續攀升。環比方面,3月旺季環比大幅上行,為上半年最大單月增幅;4-5月季節性回落;6-7月環比雖有所下滑,但同比仍維持高位,表明下游需求韌性較強。
2026年1-7月國內累計銷量47,166臺,同比增長17.4%。一季度受春節因素影響需求有所擾動;二季度國內需求平穩運行;7月國內裝載機銷量為5,770臺,環比下降17.60%,同比增長26.8%,內需整體保持平穩向上態勢。
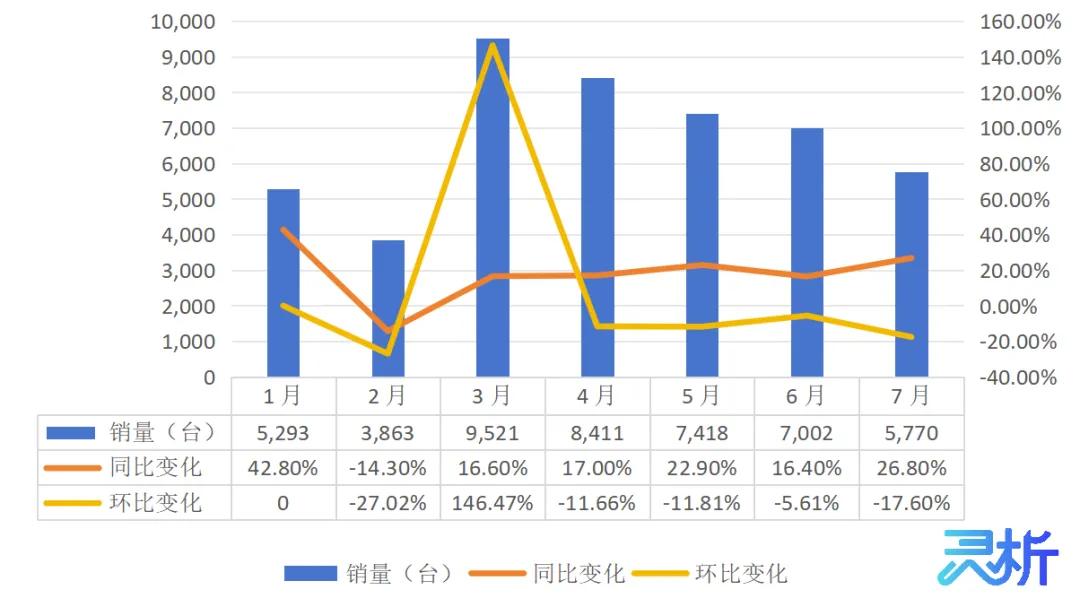
圖2 2026年1-7月國內銷量及同環比變化
數據來源:中國工程機械工業協會
上半年國內銷量呈現“前低后高、旺季沖頂”態勢。1月同比大增42.8%實現開門紅;2月受春節錯位影響同比明顯回落,成為年內唯一同比負增長月份;3月進入旺季后沖高至9,521臺,需求集中釋放;4-6月雖逐月季節性回調,但多數月份維持兩位數同比增長,表明內需復蘇基礎較為扎實。7月國內銷量同比大幅反彈至26.8%,充分驗證內需韌性。從下游看,基建投資需求相對平穩,礦山、港口等場景的裝載機更新需求持續釋放,對國內銷量形成有力支撐。
2026年1-7月裝載機出口累計46,660臺,同比增長38.9%,增速明顯高于國內(17.4%)。出口占總銷量的比重為49.7%,海外市場已成為行業增長的重要引擎。
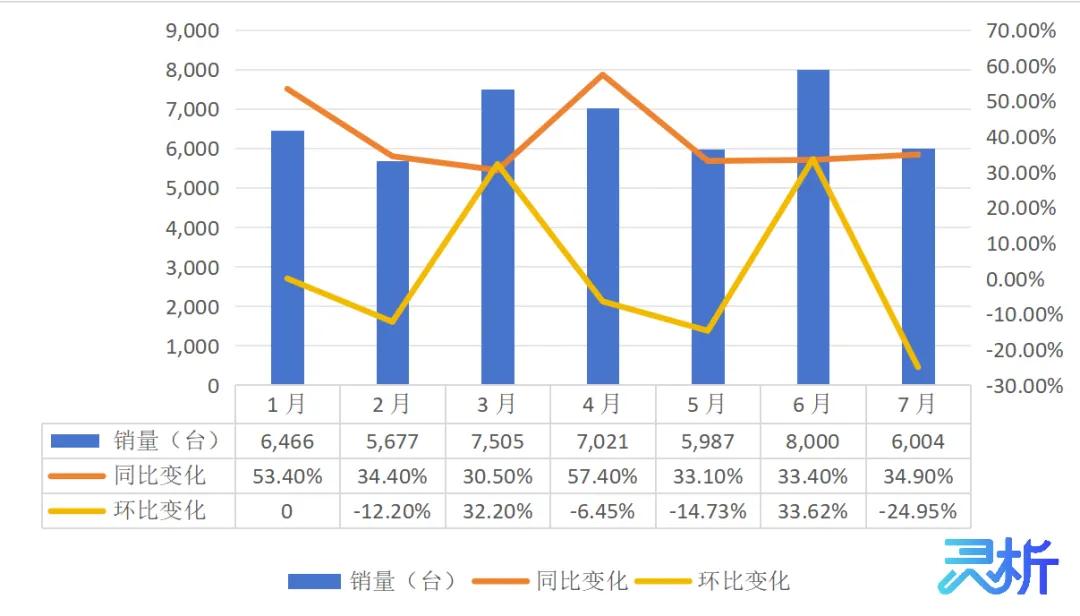
圖3 2026年1-7月出口銷量及同環比變化
數據來源:中國工程機械工業協會
2026年1-7月裝載機出口銷量呈震蕩運行態勢,增長勢頭強勁。1月以6,466臺、同比大增53.4%的良好態勢開局;2月在春節假期影響下,國內銷量大幅下滑,但出口依舊保持正增長,展現出出口市場的獨立性和較強韌性,當月出口占比高達59.5%,大幅超越國內;3月出口繼續保持增長至7,505臺;4月短暫回落后,6月攀升至年內高點8,000臺;7月出口6,004臺,同比增速達34.9%。
從同比增速看,1-7月各月出口全部實現同比正增長,多個月份增速超過30%,增長動能充沛。出口的持續高增,不僅有效對沖了國內市場的季節性波動,更成為推動行業整體增長的核心驅動力。再次印證了海外市場對平滑行業周期的關鍵作用。
從累計數據看,2026年1-7月中國裝載機市場國內占比50.3%,出口占比49.7%,國內仍略占優勢。但從月度趨勢來看,內外銷占比季節性分化明顯——1月出口占比為55.0%,2月大幅升至59.5%,3月回落至44.1%,4月回升至45.5%,5月為44.7%,6月進一步提升至53.3%,7月達51.0%。除3-5月國內傳統旺季拉低了出口占比外,其余月份出口占比均超過50%,出口正日益成為行業增長的主導力量。
從累計增速看,出口已連續7個月快于國內增速,二者增速差距持續拉大——1-7月出口累計增速領先國內增速達21.5個百分點。這一趨勢的持續深化,充分反映了中國裝載機產品在國際市場上的競爭力顯著提升,尤其是在新興市場的基礎設施建設浪潮中,中國裝載機憑借高性價比和可靠品質,正在加速搶占全球份額。
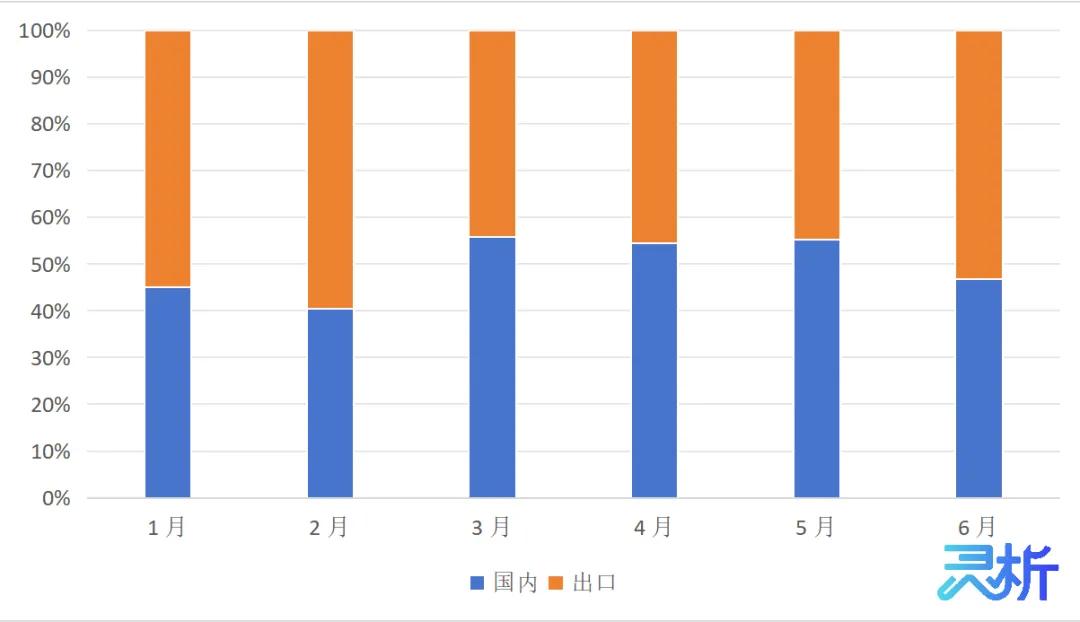
圖4 2026年1-7月內外銷占比
數據來源:中國工程機械工業協會
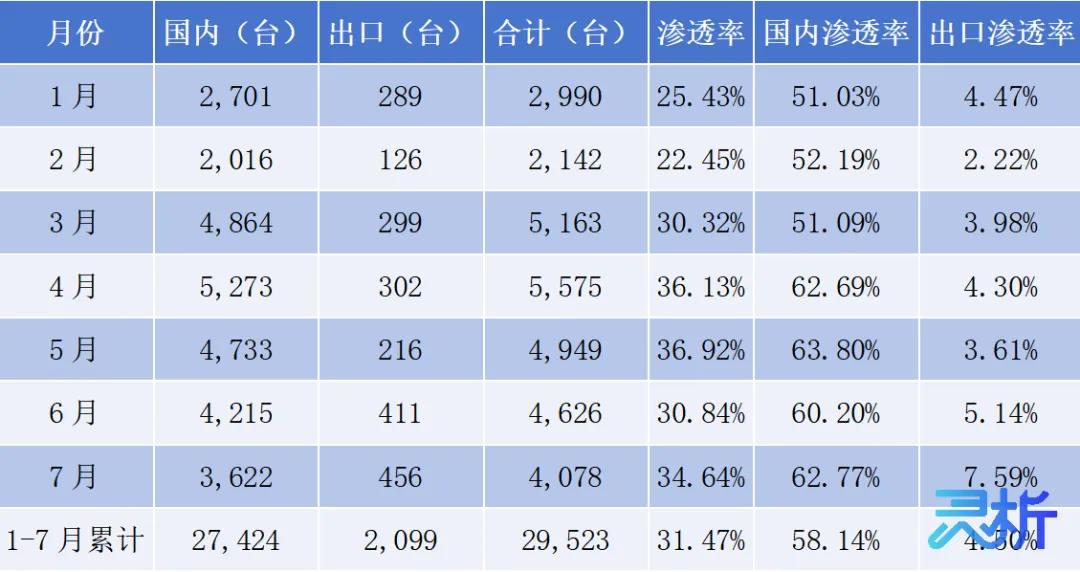
2026年1-7月,電動裝載機累計銷量達29,523臺,整體滲透率攀升至31.47%,同比大幅增長,增長曲線明顯陡峭化。電動裝載機作為工程機械行業綠色轉型的標桿品類,呈現爆發式增長態勢,滲透率持續大幅提升,已成為裝載機領域最值得關注的結構性亮點。
表1 2026年1-7月電動裝載機銷量及滲透率
數據來源:中國工程機械工業協會
從月度走勢看,電動裝載機銷量維持高位運行。1-2月平穩起步;3月需求明顯走高;4-5月滲透率站上36%以上高位;6月小幅回調,7月滲透率再度回升至34.64%。國內電動裝載機滲透率自4月起穩定突破60%,替代需求持續釋放。尤其值得注意的是,出口電動滲透率持續抬升,7月達到7.59%,海外電動化開始顯現加速跡象。這一數據表明,電動裝載機正從“政策驅動”向“經濟性驅動”轉變,用戶接受度仍在提升。
從市場結構看,電動裝載機呈現明顯“內熱外升”格局,市場仍以國內市場為主導。1-7月國內電動銷量占全部電動裝載機92.9%,出口僅占7.1%。海外市場受制于充電配套、電價、環保政策等因素,電動裝載機普及節奏偏慢,但增長潛力可觀。尤其是在歐洲、東南亞等環保政策趨嚴和受到油價波動影響較為劇烈的區域,電動裝載機憑借零排放、低噪音、全生命周期成本優勢,正成為越來越多終端用戶的首選。
總體而言,2026年1-7月裝載機市場實現高位增長,呈現四大鮮明特征:
一是總量層面,旺季沖高、淡季不淡。3月旺季銷量沖高至17000臺以上;4-6月雖季節性回落,但同比增速仍保持在20%以上;7月同比增長30.8%,呈現超預期韌性,行業景氣度持續向好。
二是出口層面,持續高增、韌性突出。1-7月出口所有月份實現同比正增長,6月創下單月8000臺階段性高點,海外市場已成為拉動行業增長的核心引擎,有效平滑了國內市場的季節性及天氣性波動。
三是國內層面,復蘇穩固、更新需求釋放。國內市場在2月春節低點后,3月強勢反彈至9521臺,內需復蘇的穩固性持續驗證。7月內需再度提速,礦山、封閉廠區更新需求持續形成支撐。
四是電動產品層面,電動裝載機已進入快速成長期,整體滲透率站穩30%關口,國內市場電動滲透率接近60%,增長曲線陡峭化態勢明顯。隨著電池成本持續下行、充換電設施日趨完善以及雙碳政策深入推進,電動裝載機有望在未來1-2年內迎來規模化放量拐點,成為行業重要的增量來源。
從全年走勢看,前七個月的優異表現為下半年奠定了堅實基礎。隨著海外傳統旺季的來臨、國內基建項目的持續推進以及電動化滲透率的加速提升,裝載機行業全年高增長可期,預計全年銷量有望維持穩健上行態勢。

 工程機械與維修
 今日工程機械
2026年1-7月裝載機銷量破9萬臺,出口同比增38.9%,電動化滲透率超三成
匠客工程機械 評論(0)
來源:匠客工程機械
2026年前七月,裝載機市場延續高景氣度,累計銷量93826臺,同比增長27.2%。裝載機行業呈現“國內穩健復蘇、出口持續領跑”的雙輪驅動格局,出口增速持續高于國內,全球化布局進入紅利釋放期。
整體銷量:總量穩步增長,出口銷量增長強勁
2026年1-7月,裝載機累計銷量達93,826臺,同比增長27.2%。其中國內市場銷量47,166臺,同比增長17.4%;出口累計46,660臺,同比增長38.9%,增速明顯高于國內,且出口占比49.7%,已接近國內銷量,表現出強勁的增長勢頭。
圖1 2026年1-7月裝載機總銷量及同環比變化
數據來源:中國工程機械工業協會
從同比增速看,1月以48.5%的增幅強勢開局;2月受春節錯位影響小幅增長9.3%;3月起連續五個月保持20%以上的正增長,行業景氣度持續攀升。環比方面,3月旺季環比大幅上行,為上半年最大單月增幅;4-5月季節性回落;6-7月環比雖有所下滑,但同比仍維持高位,表明下游需求韌性較強。
國內市場:穩健復蘇,更新需求逐步釋放
2026年1-7月國內累計銷量47,166臺,同比增長17.4%。一季度受春節因素影響需求有所擾動;二季度國內需求平穩運行;7月國內裝載機銷量為5,770臺,環比下降17.60%,同比增長26.8%,內需整體保持平穩向上態勢。
圖2 2026年1-7月國內銷量及同環比變化
數據來源:中國工程機械工業協會
上半年國內銷量呈現“前低后高、旺季沖頂”態勢。1月同比大增42.8%實現開門紅;2月受春節錯位影響同比明顯回落,成為年內唯一同比負增長月份;3月進入旺季后沖高至9,521臺,需求集中釋放;4-6月雖逐月季節性回調,但多數月份維持兩位數同比增長,表明內需復蘇基礎較為扎實。7月國內銷量同比大幅反彈至26.8%,充分驗證內需韌性。從下游看,基建投資需求相對平穩,礦山、港口等場景的裝載機更新需求持續釋放,對國內銷量形成有力支撐。
出口市場:持續高增,海外份額加速提升
2026年1-7月裝載機出口累計46,660臺,同比增長38.9%,增速明顯高于國內(17.4%)。出口占總銷量的比重為49.7%,海外市場已成為行業增長的重要引擎。
圖3 2026年1-7月出口銷量及同環比變化
數據來源:中國工程機械工業協會
2026年1-7月裝載機出口銷量呈震蕩運行態勢,增長勢頭強勁。1月以6,466臺、同比大增53.4%的良好態勢開局;2月在春節假期影響下,國內銷量大幅下滑,但出口依舊保持正增長,展現出出口市場的獨立性和較強韌性,當月出口占比高達59.5%,大幅超越國內;3月出口繼續保持增長至7,505臺;4月短暫回落后,6月攀升至年內高點8,000臺;7月出口6,004臺,同比增速達34.9%。
從同比增速看,1-7月各月出口全部實現同比正增長,多個月份增速超過30%,增長動能充沛。出口的持續高增,不僅有效對沖了國內市場的季節性波動,更成為推動行業整體增長的核心驅動力。再次印證了海外市場對平滑行業周期的關鍵作用。
結構對比:內外銷此消彼長,出口占比持續提升
從累計數據看,2026年1-7月中國裝載機市場國內占比50.3%,出口占比49.7%,國內仍略占優勢。但從月度趨勢來看,內外銷占比季節性分化明顯——1月出口占比為55.0%,2月大幅升至59.5%,3月回落至44.1%,4月回升至45.5%,5月為44.7%,6月進一步提升至53.3%,7月達51.0%。除3-5月國內傳統旺季拉低了出口占比外,其余月份出口占比均超過50%,出口正日益成為行業增長的主導力量。
從累計增速看,出口已連續7個月快于國內增速,二者增速差距持續拉大——1-7月出口累計增速領先國內增速達21.5個百分點。這一趨勢的持續深化,充分反映了中國裝載機產品在國際市場上的競爭力顯著提升,尤其是在新興市場的基礎設施建設浪潮中,中國裝載機憑借高性價比和可靠品質,正在加速搶占全球份額。
圖4 2026年1-7月內外銷占比
數據來源:中國工程機械工業協會
05電動裝載機:滲透率快速攀升,行業拐點臨近
2026年1-7月,電動裝載機累計銷量達29,523臺,整體滲透率攀升至31.47%,同比大幅增長,增長曲線明顯陡峭化。電動裝載機作為工程機械行業綠色轉型的標桿品類,呈現爆發式增長態勢,滲透率持續大幅提升,已成為裝載機領域最值得關注的結構性亮點。
表1 2026年1-7月電動裝載機銷量及滲透率
數據來源:中國工程機械工業協會
從月度走勢看,電動裝載機銷量維持高位運行。1-2月平穩起步;3月需求明顯走高;4-5月滲透率站上36%以上高位;6月小幅回調,7月滲透率再度回升至34.64%。國內電動裝載機滲透率自4月起穩定突破60%,替代需求持續釋放。尤其值得注意的是,出口電動滲透率持續抬升,7月達到7.59%,海外電動化開始顯現加速跡象。這一數據表明,電動裝載機正從“政策驅動”向“經濟性驅動”轉變,用戶接受度仍在提升。
從市場結構看,電動裝載機呈現明顯“內熱外升”格局,市場仍以國內市場為主導。1-7月國內電動銷量占全部電動裝載機92.9%,出口僅占7.1%。海外市場受制于充電配套、電價、環保政策等因素,電動裝載機普及節奏偏慢,但增長潛力可觀。尤其是在歐洲、東南亞等環保政策趨嚴和受到油價波動影響較為劇烈的區域,電動裝載機憑借零排放、低噪音、全生命周期成本優勢,正成為越來越多終端用戶的首選。
總體而言,2026年1-7月裝載機市場實現高位增長,呈現四大鮮明特征:
一是總量層面,旺季沖高、淡季不淡。3月旺季銷量沖高至17000臺以上;4-6月雖季節性回落,但同比增速仍保持在20%以上;7月同比增長30.8%,呈現超預期韌性,行業景氣度持續向好。
二是出口層面,持續高增、韌性突出。1-7月出口所有月份實現同比正增長,6月創下單月8000臺階段性高點,海外市場已成為拉動行業增長的核心引擎,有效平滑了國內市場的季節性及天氣性波動。
三是國內層面,復蘇穩固、更新需求釋放。國內市場在2月春節低點后,3月強勢反彈至9521臺,內需復蘇的穩固性持續驗證。7月內需再度提速,礦山、封閉廠區更新需求持續形成支撐。
四是電動產品層面,電動裝載機已進入快速成長期,整體滲透率站穩30%關口,國內市場電動滲透率接近60%,增長曲線陡峭化態勢明顯。隨著電池成本持續下行、充換電設施日趨完善以及雙碳政策深入推進,電動裝載機有望在未來1-2年內迎來規模化放量拐點,成為行業重要的增量來源。
從全年走勢看,前七個月的優異表現為下半年奠定了堅實基礎。隨著海外傳統旺季的來臨、國內基建項目的持續推進以及電動化滲透率的加速提升,裝載機行業全年高增長可期,預計全年銷量有望維持穩健上行態勢。
敬請關注 《工程機械與維修》&《今日工程機械》 官方微信
更多精彩內容,請關注《工程機械與維修》與《今日工程機械》官方微信