2025年8月,多家工程機械外資品牌陸續發布了2025年第二季度的業績報告,卡特彼勒、小松、沃爾沃建筑設備和日立建機等企業營收、凈利潤均出現不同程度的下滑。從區域市場表現情況來看,北美、拉美地區業績普遍下滑嚴重,同比最大降幅達48%;歐洲、非洲和中東地區業績則增長極為明顯。
卡特彼勒工程機械業務板塊2025年第二季度銷售收入為61.9億美元,較2024年同期的66.8億美元下降7%;營業利潤額為12.44億美元,較2024年同期的17.41億美元相比,下降29%;營業利潤率為20.1%,較2024年同期下降6個百分點。
小松在2025年第二季度凈銷售額為9095億日元(約61.6億美元),較2024年同期的9598億日元(約65.0億美元)下降5.2%;凈利潤1404億日元(約9.5億美元),較2024年同期下降10.6%。
沃爾沃建筑設備在2025年第二季度凈銷售額為229.06億瑞典克朗(約 23.8 億美元),較去年同期244.23億瑞典克朗(約 25.5 億美元)下降6%;調整后營業利潤降至29.93億瑞典克朗(約 3.1 億美元),去年同期為38.88億瑞典克朗(約4.1 億美元);調整后營業利潤率為13.1%,較去年同期下降2.8%。
日立建機在2025第二季度凈銷售額為3061億日元(約20.7億美元),較2024年同期的3282億日元(約22.2億美元)下降6.7%;凈利潤134億日元(約0.9億美元),較2024年同期下降49.8%。
圖1 外資品牌2025年二季度與2024年二季度業績對比(單位:億美元)
整體來看,在全球經濟波動與市場需求變化影響下,外資企業大多面臨營收下降壓力,且多數企業凈利潤隨之下滑,呈現出營業收入與凈利潤雙重下滑的態勢。
結合各外資品牌第二季度業績報告,從區域市場表現情況來看,北美、拉美地區普遍下滑嚴重;歐洲、非洲和中東地區則增長極為明顯。北美市場因宏觀經濟波動、市場前景不明朗、經銷商庫存調整等因素,銷售額下降,需求低迷;歐洲市場因銷售價格改善,導致銷售額增長;非洲和中東市場因大型基礎設施建設項目、采礦設備的零部件銷售和服務收入增長等因素,業績增長明顯。
表1 2025年第二季度外資品牌分地區業績情況及同比變化 單位:百萬美元
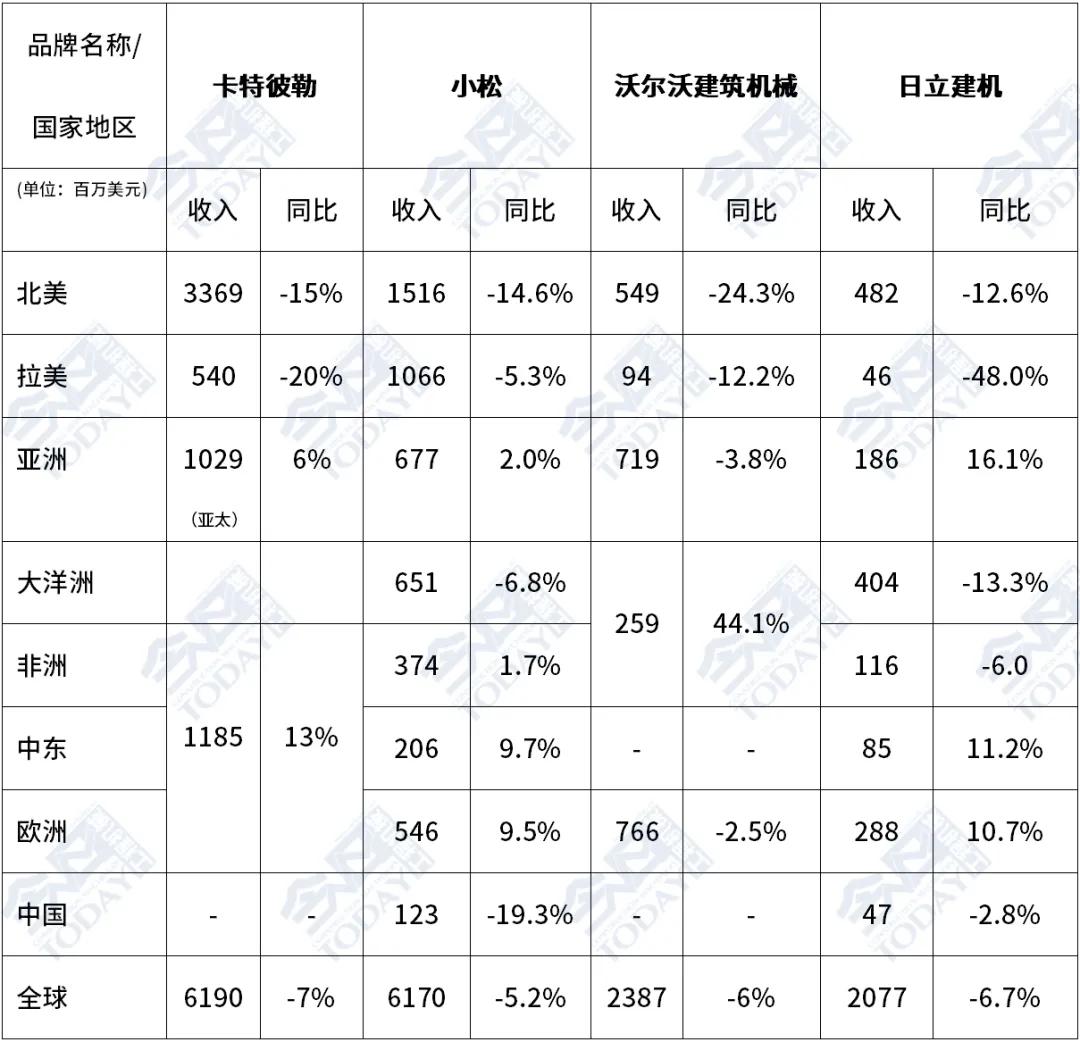
卡特彼勒工程機械業務板塊在北美地區銷售收入下降15%,由于市場售價不及預期,同時經銷商庫存較2024年同期下降明顯導致銷量下滑;拉美地區下降20%,低銷量及匯率波動影響明顯。
小松北美地區銷售額降幅較大,同比下降14.6%,主要因采礦設備需求減少及日元升值,美國關稅政策對需求影響產生波動;拉美地區銷售額同比下降5.3%,小松表示盡管智利銅礦需求穩定,采礦設備零部件銷售和服務收入增加,但受日元升值影響業績明顯。
沃爾沃建筑設備北美銷售額同比降幅高達24.3%,沃爾沃建筑設備表示因當地宏觀經濟不穩定與市場前景不明朗,第二季度北美市場因其租賃車隊調整及市場前景不確定性致終端客戶需求下降。
日立建機拉美地區銷售額大幅下降48%,北美地區銷售額下降12.6%,目前在北美地區,由于利率持續高企以及美國關稅政策,前景仍不明朗,市場環境依舊充滿挑戰。
卡特彼勒工程機械業務板塊在歐洲、非洲和中東地區(EAME)銷售額增長13%,得益于歐元匯率的有利變動,以及經銷商庫存變動銷售量增加。
小松中東地區銷售額同比增長9.7%,阿聯酋大型基礎設施項目帶來需求增長支撐;歐洲地區銷售額同比增長9.5%,得益于去年財年啟動的分銷商庫存調整取得進展,銷售價格有所改善;非洲地區銷售額同比增長1.7%,采礦設備零部件銷售和服務收入增長給小松在非洲的業務帶來較大推動。
而日立建機在中東地區收入同比增長11.2%,歐洲收入同比增長10.7%,液壓挖掘機需求量增加。
卡特彼勒工程機械業務板塊亞太地區銷售額增長6%,銷售量有所提升,市場售價不及預期,銷售量增加主要受經銷商庫存增加影響。
小松亞洲銷售額同比小幅增長2.0%,盡管在亞洲部分地區,由于煤炭價格下降和印度尼西亞基礎設施發展預算減少,市場需求減少,但仍然出現小幅增長;小松在中國市場因房地產市場低迷銷售額大幅下降19.3%。
沃爾沃建筑設備亞洲(不含中國)增長6%,增長得益于東南亞、中東、土耳其和印度市場的增長。
日立建機大洋洲的市場環境有所惡化同比下降16.3%;亞洲市場呈現復蘇跡象,銷售額同比上升16.1%,但中國市場銷售額下降2.8%。

 工程機械與維修
 今日工程機械
從外資品牌二季報,看全球工程機械市場走勢
匠客工程機械 評論(0)
來源:匠客工程機械
2025年8月,多家工程機械外資品牌陸續發布了2025年第二季度的業績報告,卡特彼勒、小松、沃爾沃建筑設備和日立建機等企業營收、凈利潤均出現不同程度的下滑。從區域市場表現情況來看,北美、拉美地區業績普遍下滑嚴重,同比最大降幅達48%;歐洲、非洲和中東地區業績則增長極為明顯。
卡特彼勒工程機械業務板塊2025年第二季度銷售收入為61.9億美元,較2024年同期的66.8億美元下降7%;營業利潤額為12.44億美元,較2024年同期的17.41億美元相比,下降29%;營業利潤率為20.1%,較2024年同期下降6個百分點。
小松在2025年第二季度凈銷售額為9095億日元(約61.6億美元),較2024年同期的9598億日元(約65.0億美元)下降5.2%;凈利潤1404億日元(約9.5億美元),較2024年同期下降10.6%。
沃爾沃建筑設備在2025年第二季度凈銷售額為229.06億瑞典克朗(約 23.8 億美元),較去年同期244.23億瑞典克朗(約 25.5 億美元)下降6%;調整后營業利潤降至29.93億瑞典克朗(約 3.1 億美元),去年同期為38.88億瑞典克朗(約4.1 億美元);調整后營業利潤率為13.1%,較去年同期下降2.8%。
日立建機在2025第二季度凈銷售額為3061億日元(約20.7億美元),較2024年同期的3282億日元(約22.2億美元)下降6.7%;凈利潤134億日元(約0.9億美元),較2024年同期下降49.8%。
圖1 外資品牌2025年二季度與2024年二季度業績對比(單位:億美元)
整體來看,在全球經濟波動與市場需求變化影響下,外資企業大多面臨營收下降壓力,且多數企業凈利潤隨之下滑,呈現出營業收入與凈利潤雙重下滑的態勢。
結合各外資品牌第二季度業績報告,從區域市場表現情況來看,北美、拉美地區普遍下滑嚴重;歐洲、非洲和中東地區則增長極為明顯。北美市場因宏觀經濟波動、市場前景不明朗、經銷商庫存調整等因素,銷售額下降,需求低迷;歐洲市場因銷售價格改善,導致銷售額增長;非洲和中東市場因大型基礎設施建設項目、采礦設備的零部件銷售和服務收入增長等因素,業績增長明顯。
表1 2025年第二季度外資品牌分地區業績情況及同比變化 單位:百萬美元
北美、拉美地區銷售額大幅度下降,最高降幅為48%
卡特彼勒工程機械業務板塊在北美地區銷售收入下降15%,由于市場售價不及預期,同時經銷商庫存較2024年同期下降明顯導致銷量下滑;拉美地區下降20%,低銷量及匯率波動影響明顯。
小松北美地區銷售額降幅較大,同比下降14.6%,主要因采礦設備需求減少及日元升值,美國關稅政策對需求影響產生波動;拉美地區銷售額同比下降5.3%,小松表示盡管智利銅礦需求穩定,采礦設備零部件銷售和服務收入增加,但受日元升值影響業績明顯。
沃爾沃建筑設備北美銷售額同比降幅高達24.3%,沃爾沃建筑設備表示因當地宏觀經濟不穩定與市場前景不明朗,第二季度北美市場因其租賃車隊調整及市場前景不確定性致終端客戶需求下降。
日立建機拉美地區銷售額大幅下降48%,北美地區銷售額下降12.6%,目前在北美地區,由于利率持續高企以及美國關稅政策,前景仍不明朗,市場環境依舊充滿挑戰。
歐洲、非洲及中東地區業績上升明顯
卡特彼勒工程機械業務板塊在歐洲、非洲和中東地區(EAME)銷售額增長13%,得益于歐元匯率的有利變動,以及經銷商庫存變動銷售量增加。
小松中東地區銷售額同比增長9.7%,阿聯酋大型基礎設施項目帶來需求增長支撐;歐洲地區銷售額同比增長9.5%,得益于去年財年啟動的分銷商庫存調整取得進展,銷售價格有所改善;非洲地區銷售額同比增長1.7%,采礦設備零部件銷售和服務收入增長給小松在非洲的業務帶來較大推動。
而日立建機在中東地區收入同比增長11.2%,歐洲收入同比增長10.7%,液壓挖掘機需求量增加。
亞太地區業績平穩 中國市場表現依然低迷
卡特彼勒工程機械業務板塊亞太地區銷售額增長6%,銷售量有所提升,市場售價不及預期,銷售量增加主要受經銷商庫存增加影響。
小松亞洲銷售額同比小幅增長2.0%,盡管在亞洲部分地區,由于煤炭價格下降和印度尼西亞基礎設施發展預算減少,市場需求減少,但仍然出現小幅增長;小松在中國市場因房地產市場低迷銷售額大幅下降19.3%。
沃爾沃建筑設備亞洲(不含中國)增長6%,增長得益于東南亞、中東、土耳其和印度市場的增長。
日立建機大洋洲的市場環境有所惡化同比下降16.3%;亞洲市場呈現復蘇跡象,銷售額同比上升16.1%,但中國市場銷售額下降2.8%。
敬請關注 《工程機械與維修》&《今日工程機械》 官方微信
更多精彩內容,請關注《工程機械與維修》與《今日工程機械》官方微信